Hướng dẫn tài chính cá nhân
Vay lần đầu: 10 câu hỏi cần trả lời trước khi nộp đơn
Khoản vay đầu tiên không nên bắt đầu bằng nút “đăng ký”. Hãy bắt đầu bằng một danh sách câu hỏi: ai đang cung cấp sản phẩm, nghĩa vụ thật sự là gì, lịch trả có phù hợp không và thông tin cá nhân của bạn được xử lý ở đâu. Nếu chưa có câu trả lời rõ ràng, bạn chưa cần nộp đơn.
Công cụ tự kiểm tra
Bốn điều cần xác nhận trước khi nộp đơn
Đã kiểm tra 0/4 mục.
Hướng dẫn trực quan
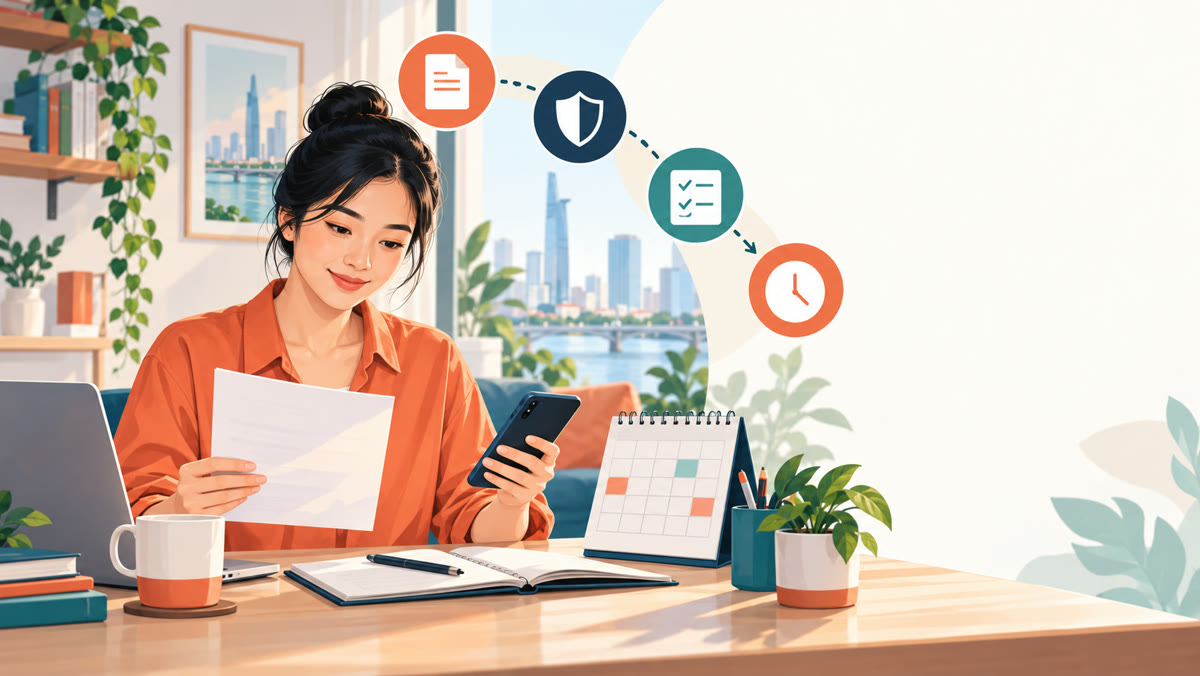
Xem nhanh: bốn bước trước khi cam kết
Hoạt ảnh ngắn không có âm thanh. Phần mô tả đầy đủ nằm ngay bên dưới video.
Đọc mô tả hoạt ảnh
Hoạt ảnh cho thấy một người kiểm tra giấy tờ, điện thoại và lịch thanh toán. Trước tiên, xác minh đơn vị cung cấp và kênh hỗ trợ. Tiếp theo, đọc toàn bộ điều khoản, gồm tổng nghĩa vụ thanh toán, phí và lịch trả. Sau đó, đối chiếu khoản trả với ngân sách thiết yếu. Cuối cùng, chỉ sử dụng kênh chính thức và không chia sẻ OTP, mật khẩu hoặc quyền điều khiển thiết bị.
1. Câu hỏi 1–2: tôi cần vay cho việc gì và cần bao nhiêu?
Viết một câu trả lời cụ thể về mục đích: hóa đơn nào, thời điểm nào và số tiền nào cần xử lý. Sau đó đối chiếu với chứng từ hoặc báo giá. Điều này giúp bạn không biến một khoản cần thiết thành một con số mơ hồ được quyết định bởi hạn mức hiển thị trên màn hình.
Câu hỏi thứ hai là: có lựa chọn nào khác có thể giải quyết một phần nhu cầu không? Tiền dự phòng, thỏa thuận với bên nhận thanh toán hoặc điều chỉnh thời điểm chi có thể thay đổi số tiền thực sự cần. Xem thêm khung xử lý chi phí phát sinh nếu quyết định xuất phát từ một tình huống gấp.
2. Câu hỏi 3–4: ai là đơn vị cung cấp và tôi đang ở đúng kênh?
Trước khi điền thông tin, tự tìm website chính thức, thông tin liên hệ và điều kiện công khai của đơn vị cung cấp. Đừng coi liên kết từ quảng cáo, tin nhắn hoặc người môi giới là bằng chứng duy nhất. Hãy đối chiếu tên, tên miền và kênh hỗ trợ bằng một nguồn mà bạn chủ động truy cập.
Câu hỏi tiếp theo: nếu có vấn đề, tôi liên hệ với ai và lưu tài liệu ở đâu? Một đơn vị đáng để bạn cân nhắc phải có thông tin hỗ trợ và tài liệu điều khoản có thể đọc lại. Nếu cuộc trao đổi thúc ép bạn bỏ qua việc đọc, đó là dấu hiệu để dừng.
3. Câu hỏi 5–8: tổng nghĩa vụ, lịch trả và phương án khi có thay đổi
Không dừng ở mức tiền được giải ngân. Hãy tìm tổng số tiền phải trả, cách cấu thành phí, số kỳ hoặc ngày trả, quy định khi trả chậm và điều kiện gia hạn. Ghi các điểm này ra ngoài giao diện ứng dụng để bạn có thể nhìn chúng cùng với các chi phí thiết yếu trong tháng.
Hỏi bản thân: sau khi trả tiền nhà, ăn uống, đi lại và các nghĩa vụ hiện có, tôi sẽ trả khoản này bằng nguồn nào? Nếu câu trả lời phụ thuộc vào việc vay tiếp hoặc thu nhập chưa chắc chắn, nên xem lại số tiền, thời điểm hoặc lựa chọn khác. Đây là kiểm tra năng lực theo ngân sách cá nhân, không phải dự đoán về kết quả hồ sơ.
4. Câu hỏi 9–10: tôi đang chia sẻ dữ liệu gì và đã lưu tài liệu chưa?
Chỉ cung cấp thông tin qua kênh đã tự xác minh. Không giao mật khẩu, mã OTP, mã khôi phục hay quyền điều khiển điện thoại cho bất kỳ ai. Cảnh báo của Bộ Công an Việt Nam ngày 08.09.2026 cũng khuyến nghị không cung cấp OTP, mật khẩu hoặc cài ứng dụng theo hướng dẫn của người lạ. Hãy đọc quyền truy cập mà ứng dụng yêu cầu và dừng lại nếu yêu cầu đó không được giải thích qua kênh chính thức.
Cuối cùng, lưu bản điều kiện, lịch trả và kênh hỗ trợ ngay khi bạn quyết định tiếp tục. Hướng dẫn nhận diện dấu hiệu lừa đảo trực tuyến là bước kiểm tra bổ sung hữu ích trước khi nhập dữ liệu cá nhân.
Khi nào nên dừng lại?
Dừng khi bạn không tìm thấy điều kiện đầy đủ, không hiểu tổng nghĩa vụ, bị thúc ép hành động ngay hoặc không thể giải thích khoản trả bằng ngân sách của mình. Dừng không phải là thất bại; đó là một quyết định bảo vệ thời gian, dữ liệu và khả năng thanh toán của bạn.
Nếu nhu cầu xuất phát từ sửa xe, chi phí y tế hoặc mua thuốc, hãy bắt đầu bằng bài hướng dẫn theo đúng bối cảnh. Một tình huống cụ thể thường có nhiều phương án hơn việc nhìn nó như một câu hỏi “có vay hay không”.
Câu hỏi thường gặp
Tôi có nên nộp nhiều đơn để so sánh?
Trước tiên hãy so sánh điều kiện công khai và xác minh kênh chính thức. Chỉ gửi hồ sơ khi bạn hiểu mình đang đồng ý với điều gì và dữ liệu sẽ được gửi đến đâu.
Điều gì không bao giờ nên chia sẻ?
Mật khẩu, mã OTP, mã khôi phục và quyền điều khiển thiết bị không phải là thông tin cần cung cấp để nhận hỗ trợ hợp pháp.
Nguồn và phạm vi biên tập
Hướng dẫn này giúp tổ chức câu hỏi trước khi nộp đơn; không đánh giá một bên cho vay, dự đoán kết quả hồ sơ hay thay thế hợp đồng. Phần về OTP, mật khẩu và ứng dụng lạ dựa trên cảnh báo chống lừa đảo của Bộ Công an Việt Nam, kiểm tra ngày 21.09.2026.